Οι Νέες Κομπίνες των Επιχειρήσεων Στην Ελλάδα για Φοροδιαφυγή
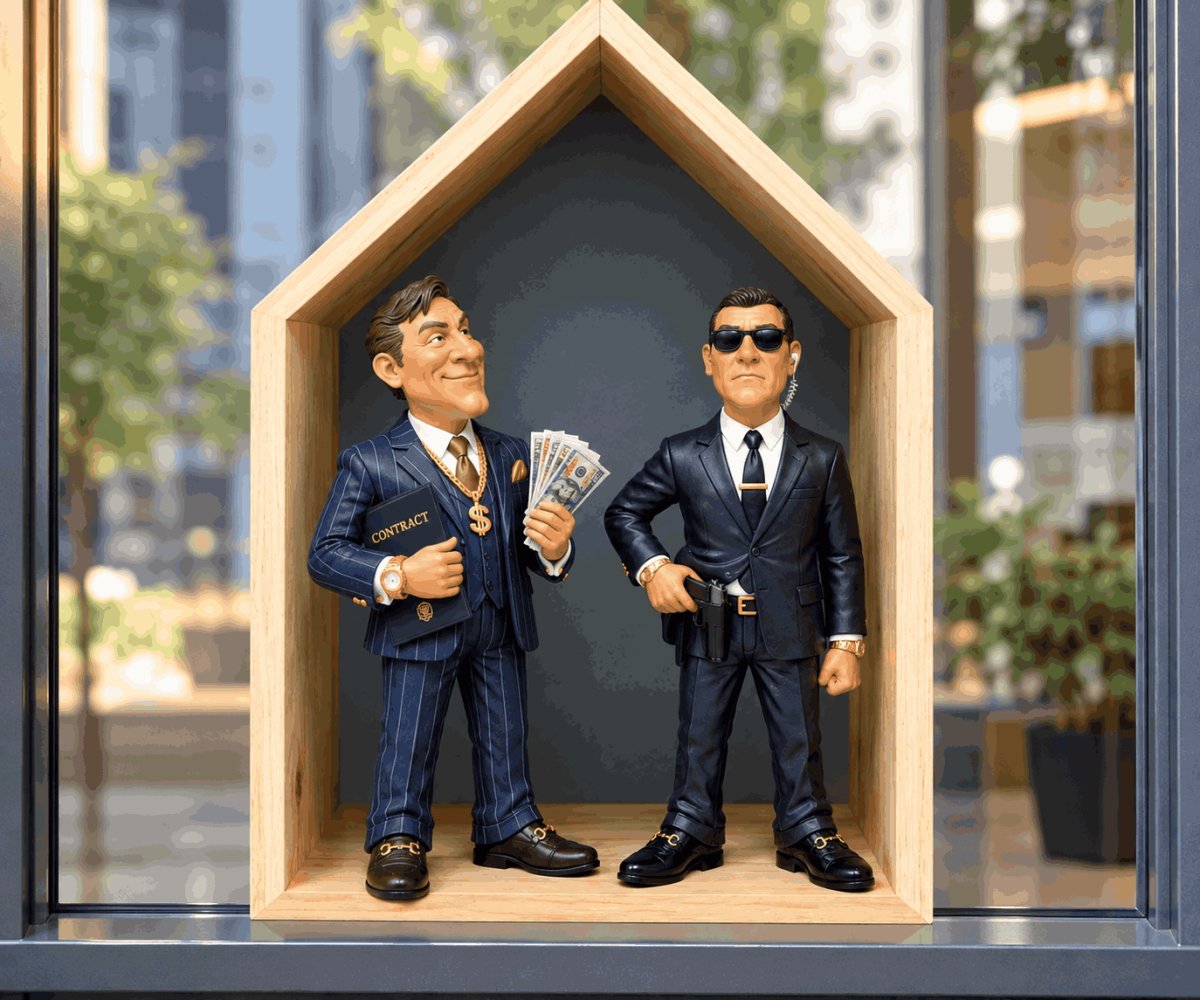
Οι Νέες Κομπίνες των Επιχειρήσεων Στην Ελλάδα για Φοροδιαφυγή
Το Ελληνικό φορολογικό οικοσύστημα χαρακτηρίζεται ιστορικά από βαθιές δομικές στρεβλώσεις, οι οποίες έχουν διαμορφώσει μια παγιωμένη κουλτούρα παραοικονομίας και φοροαποφυγής. Παρά την εντατική ψηφιοποίηση των ελεγκτικών μηχανισμών της Ανεξάρτητης Αρχής Δημοσίων Εσόδων ΑΑΔΕ τα τελευταία έτη, η αδήλωτη οικονομική δραστηριότητα εξακολουθεί να αποτελεί ένα δυσανάλογα μεγάλο τμήμα του Ακαθάριστου Εγχώριου Προϊόντος ΑΕΠ. Σύμφωνα με αναλύσεις του Κέντρου Προγραμματισμού και Οικονομικών Ερευνών ΚΕΠΕ, το μέγεθος της παραοικονομίας στην Ελλάδα υπολογίζεται στο 20,9% του ΑΕΠ, προσεγγίζοντας σε απόλυτους αριθμούς τα 45 με 50 δισεκατομμύρια ευρώ, ενώ διεθνείς εκθέσεις, όπως του Κέντρου Οικονομικής Πολιτικής Έρευνας CEPR και του Διεθνούς Νομισματικού Ταμείου ΔΝΤ, τοποθετούν το σχετικό ποσοστό σε επίπεδα άνω του 30%.
Η Ιστορική αδικία εις βάρος των μισθωτών και των συνταξιούχων συγκριτικά με τους ασκούντες επιχειρηματική δραστηριότητα. Οι μισθωτοί υφίστανται ένα καθεστώς «φορολογικής αιχμαλωσίας», καθώς οι άμεσοι φόροι Φόρος Μισθωτών Υπηρεσιών - ΦΜΥ και οι ασφαλιστικές εισφορές παρακρατούνται στην πηγή από τον εργοδότη, πριν καν το διαθέσιμο εισόδημα καταλήξει στην κατοχή τους. Η πρακτική αυτή εκμηδενίζει κάθε περιθώριο απόκρυψης εισοδήματος. Στον αντίποδα, οι επιχειρήσεις και οι ελεύθεροι επαγγελματίες εισπράττουν τον Φόρο Προστιθέμενης Αξίας ΦΠΑ και τον ΦΜΥ άμεσα, διατηρώντας τα κεφάλαια αυτά στους τραπεζικούς τους λογαριασμούς για μήνες πριν την απόδοσή τους στο κράτος. Η ετεροχρονισμένη αυτή απόδοση δημιουργεί ένα ισχυρό κίνητρο παρακράτησης και, τελικά, οριστικής απόκρυψης των πόρων μέσω ψηφιακών και λογιστικών τεχνασμάτων.
Η Φοροδιαφυγή στην Ελλάδα έχει ολοκληρώσει έναν πλήρη κύκλο εξέλιξης, εγκαταλείποντας τις παραδοσιακές μορφές μη έκδοσης παραστατικών και υιοθετώντας τακτικές που προσομοιάζουν σε βιομηχανία ψηφιακής απάτης. Όπως κατέδειξε η υπόθεση Pizza Fan, η χρήση παράνομων λογισμικών, διπλών λογιστικών βιβλίων και αλγόριθμων αυτοκαταστροφής δεδομένων κεράσματα, καθιστούν τη διερεύνηση του οικονομικού εγκλήματος περισσότερο ένα ζήτημα κυβερνοασφάλειας παρά παραδοσιακής λογιστικής ελεγκτικής.
Η Συστηματική αυτή απόκρυψη πόρων από τις επιχειρήσεις διογκώνει τη δομική ασυμμετρία της ελληνικής οικονομίας: Την ώρα που οι εταιρείες εισπράττουν παρακρατούμενους φόρους και τους εκμεταλλεύονται ως άτοκο κεφάλαιο κίνησης float, οι μισθωτοί υφίστανται πλήρη φορολογική αιχμαλωσία. Η φορολογική σφήνα στο 39,3%, τα δυσβάσταχτα ασφαλιστικά βάρη και η φορολόγηση στην πηγή καθιστούν τον μισθωτό τον μόνιμο αιμοδότη ενός συστήματος που ιστορικά ευνοούσε την παραοικονομία.
Η Πολιτεία απάντησε μέσα από ένα διττό σχήμα. Από τη μία, η νομοθετική παρέμβαση Ν. 5073/2023 επέβαλε τον τεκμαρτό προσδιορισμό εισοδήματος, προκαλώντας ισχυρές νομικές αντιδράσεις, μαζικές εταιρικές μετατροπές ΙΚΕ και προσφυγές περί αντισυνταγματικότητας, τις οποίες ωστόσο το ΣτΕ απέρριψε, θεωρώντας το μέτρο «μαχητό». Από την άλλη, το ψηφιακό οικοσύστημα της ΑΑΔΕ, κλειδωμένα POS, Appodixi, Ψηφιακό Δελτίο Αποστολής και η εισαγωγή Τεχνητής Νοημοσύνης AI, Big Data από το ΔΕΟΣ δημιούργησαν ένα ασφυκτικό πλέγμα περιορισμού της φοροαποφυγής.
Η Ραγδαία πτώση του Κενού ΦΠΑ από 29% σε 11,4% συνιστά την πλέον αδιαμφισβήτητη απόδειξη ότι η στρατηγική αποδίδει δημοσιονομικά. Εντούτοις, η τελική επιτυχία του ψηφιακού αυτού μετασχηματισμού θα κριθεί σε μακροοικονομικό επίπεδο: Όσο η πάταξη της ψηφιακής φοροδιαφυγής μεταφράζεται σε δημοσιονομικό πλεόνασμα, η πραγματική πρόκληση παραμένει η σταδιακή ελάφρυνση της φορολογικής σφήνας των μισθωτών, προκειμένου να αποκατασταθεί η ιστορικά διαταραγμένη ισορροπία φορολογικής δικαιοσύνης στην Ελλάδα.
Ποια είναι η αντίδρασή σας;
 Αρέσει
0
 Αντιπάθεια
0
 Αγάπη
0
 Αστείος
0
 Ουάου
0
 Λυπημένος
0
 Θυμωμένος
0
Στρατηγική Συναλλαγών
Μετοχές Χρηματιστηρίου Αθηνών. (Χ.Α).
Rank tools - στρατηγικές και ιδανικοί συνδυασμοί
TOP μετοχές US , X.A, FTSE100, DAX, ΔΕΙΚΤΕΣ, ΑΜΟΙΒΑΙΑ, ETF, FUTURES, PAIRS, CRYPTO.
Major Funds (Αμοιβαία κεφάλαια)
Ανάλυση Αγοράς Μελλοντικής Εκπλήρωσης (Εμπορεύματα)
World Market Indices (Παγκόσμιοι δείκτες)
Ανάλυση αγοράς συναλλάγματος (Forex )
Agro: Σύνδεση Παραγωγών και ΑγοραστώνΜετοχές Χρηματιστηρίου Αθηνών. (Χ.Α).
Rank tools - στρατηγικές και ιδανικοί συνδυασμοί
TOP μετοχές US , X.A, FTSE100, DAX, ΔΕΙΚΤΕΣ, ΑΜΟΙΒΑΙΑ, ETF, FUTURES, PAIRS, CRYPTO.
Major Funds (Αμοιβαία κεφάλαια)
Ανάλυση Αγοράς Μελλοντικής Εκπλήρωσης (Εμπορεύματα)
World Market Indices (Παγκόσμιοι δείκτες)
Ανάλυση αγοράς συναλλάγματος (Forex )
Agro: Σύνδεση Παραγωγών και Αγοραστών